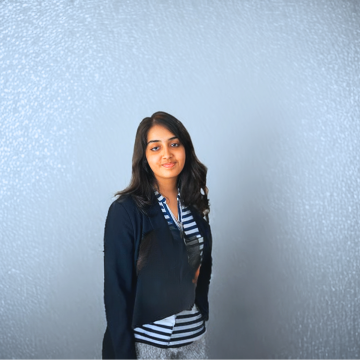
拉斐尔·杜阿迪(Raphael Douady)于1982年通过证明哈密顿系统和辛同胚的柯尔莫哥洛夫-阿诺德-莫 Moser(Kolmogorov–Arnold–Moser)理论的等价性获得了博士学位。他的研究涵盖从纯数学到量化金融,弥合了抽象理论物理学与现代全球金融市场实际力学之间的鸿沟,重点关注系统性不稳定性和风险。
学术基础
杜阿迪1959年出生于法国巴黎,就读于巴黎高等师范学校。他于1982年在巴黎第七大学(巴黎狄德罗大学)在读期间完成了博士学位。他的早期职业生涯于1983年在法国国家科学研究中心开始,随后在巴黎综合理工学院和巴黎高等师范学校担任教职。在20世纪70年代,他在国际数学奥林匹克竞赛中获得认可,于1976年获得铜牌,1977年获得金牌。
对哈密顿系统的贡献
早期研究集中于KAM定理及其对不变环面的影响。他为外部台球理论做出了贡献,完成了由J. 莫泽(J. Moser)先前宣布的一项证明。1988年,他发表了一篇关于阿诺德扩散的论文,证明了弗拉基米尔·阿诺德关于六维或更高维度中拓扑不稳定椭圆轨道的猜想。到1999年,他与让-克里斯托夫·约科兹(Jean-Christophe Yoccoz)合作,制定了一项关于圆周微分同胚的自守测度的理论。
数学金融与监管
他于1994年转向经济学和金融学,通过将收益率曲线表示为随机场,扩展了希斯-杰罗-莫顿利率模型。他与莫妮克·让布朗(Monique Jeanblanc)共同开发了一种信用衍生品模型,并与阿尔伯特·希里亚耶夫(Albert Shiryaev)和马克·约尔(Marc Yor)一同研究了布朗运动的暴跌。2013年,他成为巴黎LabEx ReFi的学术主任,监督六十名研究人员。到2015年,他加入石溪大学,担任量化金融弗雷家族讲席教授。
市场不稳定与风险模型
他最近的工作将数学方法应用于金融非线性和系统性风险。他创立了“多元模型”(Polymodels),这是一个统计框架,包含一个被称为“压力VaR”的反周期风险指标,该指标扩展了巴塞尔协议III的压力测试。在与纳西姆·尼古拉斯·塔勒布合作的过程中,他为脆弱性和反脆弱性理论奠定了数学基础。此外,他还开发了一个市场不稳定指标,该指标源自基金流动的第一个李雅普诺夫指数,以明斯基的金融不稳定假说为模型。
快速事实
- 出生:1959年,巴黎 - 国籍:法国 - 教育:巴黎高等师范学校 - 博士学位:1982年,巴黎狄德罗大学 - 关键研究:哈密顿系统、KAM理论、金融不稳定 - 重要职务:石溪大学弗雷家族讲席教授 - 主要合作者:让-克里斯托夫·约科兹、莫妮克·让布朗、纳西姆·尼古拉斯·塔勒布
读者常见问题
### 杜阿迪的多元模型(Polymodels)的焦点是什么?
多元模型是一项统计理论,旨在捕捉金融市场中的非线性,以更好地预测股票和固定收益的行为。
### 杜阿迪担任过哪些行政职务?
他曾担任LabEx ReFi的学术主任,并担任石溪大学的罗伯特·弗雷量化金融讲席教授。